【同樣升 1 個百分點,有些國家痛得比美國多一倍 🧮】
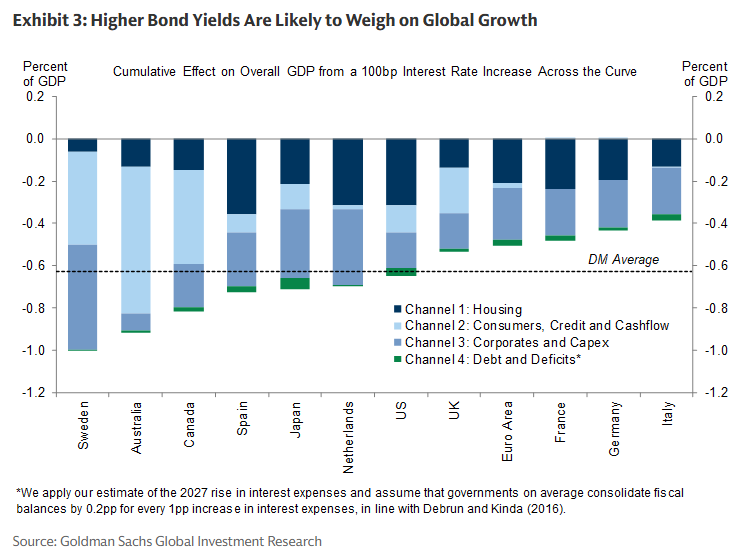
這份模型把殖利率曲線全面升 1 個百分點之後的累積 GDP 損失算出來:瑞典約 1.0 個百分點、澳洲約 0.9、加拿大約 0.8,美國約 0.66,已開發國家平均 0.63。
差距不是因為哪個國家房價比較貴,而是錢傳到家庭口袋的路徑不一樣。
圖上把衝擊拆成四條管道。澳洲、瑞典和加拿大最大的那一塊都是「消費者、信用與現金流」,住宅投資那塊反而很小。原因是他們的房貸多半浮動計息,央行一動,幾個月內每月還款金額就跟著跳,可支配所得當場少一截,接著就是少買東西。
美國的形狀完全相反,最大一塊是住宅。三十年固定利率把既有借款人的現金流鎖住了,升息不會動到他們每月付多少,衝擊改走成交量:想換屋的人不換了,新建案停了,一到兩年內住宅投資估計少約 8%。
所以同一個利率衝擊,在澳洲很快變成超市少刷幾筆,在美國則變成房子不動、仲介沒生意,家庭支出要很久以後才感覺得到。看別人的升息經驗時,先確認那個國家的房貸是怎麼計息的,比看升了幾碼有用。
這是單一機構的模型估算,各國管道怎麼拆本來就有不同做法,數字當成排序看比當成預測看合適。
資料來源:高盛 2026 年 10 月全球展望研究中關於殖利率上升對各國 GDP 影響的估算(圖片來自 @BlakeMillardCFA)
The Same 100bp Rate Rise Hurts Some Countries Twice as Much
This model estimates the cumulative hit to GDP from a 100 basis point rise across the yield curve: about 1.0 percentage point for Sweden, 0.9 for Australia, 0.8 for Canada, 0.66 for the US and 0.63 for the developed-market average.
The spread has little to do with which country has the most expensive housing. It is about the route the money takes to reach households.
The chart splits the hit into four channels. For Australia, Sweden and Canada the biggest block is consumers, credit and cashflow, while housing investment is small. Their mortgages are mostly floating rate, so within months of a central bank move the monthly payment changes, disposable income drops immediately, and spending follows.
The US is shaped the other way round, with housing as the largest block. Thirty-year fixed mortgages lock in the cashflow of existing borrowers, so their payments do not move. The hit shows up in activity instead: people stop trading up, projects stall, and housing investment is estimated to fall around 8% over one to two years.
So the same rate shock becomes fewer supermarket trips in Australia and a frozen housing market in the US, where household spending feels it only much later. When reading across from another country's tightening cycle, check how its mortgages are priced before counting how many hikes it took.
This is one firm's model, and there is no settled method for splitting these channels, so the ranking is more useful than the decimals.
Source: Goldman Sachs October 2026 global outlook research on the GDP impact of higher yields by country (Image: @BlakeMillardCFA)